木野生活
晚自习后排的哈欠与钱袋子
晚自习教室后排那个哈欠,打到一半被数学老师瞪了回去。学生困,老师也困,可谁都不敢真睡。这场景让我想起很多家庭月底对账时的表情,明明困得眼皮打架,还得硬撑着把信用卡账单和工资条摆在一起算。财经这东西,说白了就是普通人跟数字较劲的日常。教室里后排的哈欠,跟月底对着手机银行叹的那口气,本质上是同一种疲惫。钱不够花的时候,连打哈欠都得省着点力气。
一个家庭每月收入八千,房租两千五,吃饭两千,孩子补习班一千五,剩下两千应付水电交通和人情往来。账面上看还能剩五百,实际到月底往往倒欠花呗。问题不在大项开支,出在那些不起眼的小额支出上。一杯奶茶十五块,一周三杯就是四十五;视频会员自动续费二十;打车比公交多花的那十几块。这些零碎加起来,比房租还难控制。财经文章总爱谈资产配置,可多数人连现金流都管不明白。
学校小卖部里,五块钱的辣条和八块钱的酸奶卖得最快。学生零花钱有限,花起来却干脆。这种消费习惯带进成年,就变成工资到账先还最低还款额。信用卡分期手续费看着低,年化算下来超过百分之十五。很多人没算过这笔账,只觉得每月多还几十块不痛不痒。金融机构把这叫用户黏性,用户自己管这叫拆东墙补西墙。墙拆多了,窟窿就补不上了。
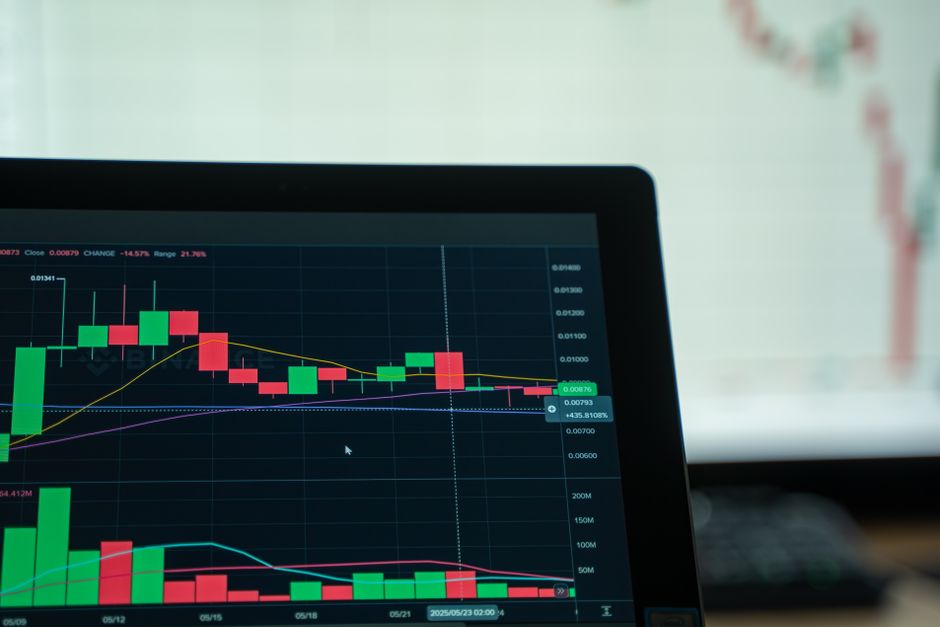
去年邻居老张把攒了五年的二十万投进一只基金,买入时净值一块二,现在剩八毛。他每天看三次账户,跌了就骂基金经理,涨了五分钱就琢磨要不要卖。手续费一进一出吃掉两个点,折腾一年本金少了四万。老张的毛病是拿买菜的心态做投资,斤斤计较短期波动。财经领域有个常识,持有周期越短,交易成本对收益的侵蚀越厉害。可惜常识往往最容易被忽略。
银行柜台办业务的人少了,手机银行里买理财的人多了。以前大爷大妈排队买国债,现在年轻人蹲点抢大额存单。变化的是渠道,不变的是对保本的执念。理财产品净值化以后,写着“稳健型”的产品也能亏本。销售页面用大字标着业绩比较基准,小字写着“不代表未来收益”。买的人只看大字,亏了才翻出合同找小字。信息不对称这事,在手机屏幕上比在纸质合同上更隐蔽。
后排那个哈欠最后没打出来,学生低头继续算三角函数。算错一步,后面全错。家庭财务也一样,收入支出储蓄投资四步走,哪步算岔了都得回头重来。区别在于数学题有标准答案,财经决策没有。月底对账时叹的那口气,跟晚自习的哈欠差不多,都是困在数字里的普通人发出的动静。钱的事急不得,可困劲儿上来的时候,谁都拦不住。